企業重視成本管理有什么用?——從生存到卓越的管理必修課
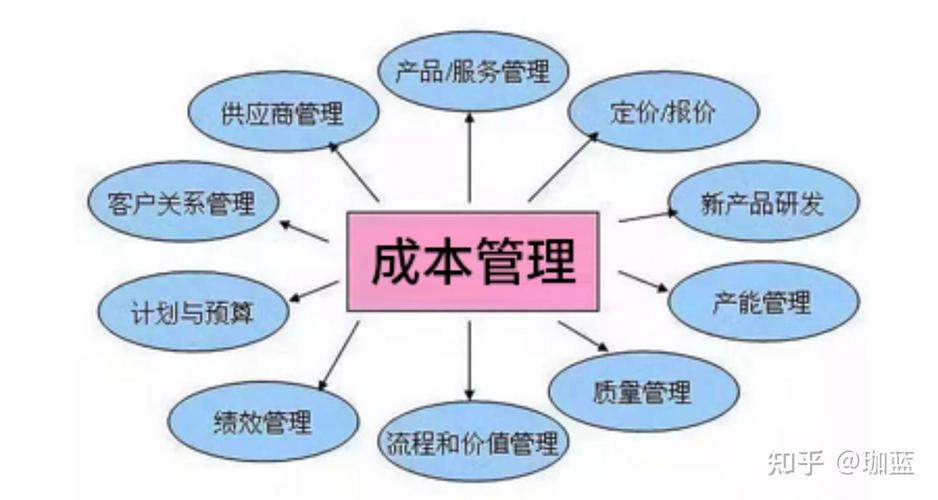
在企業管理中,成本管理始終是一個繞不開的核心命題。許多企業管理者將成本管理簡單等同于“省錢”或“削減開支”,這種認知不僅片面,而且容易導致短視行為。事實上,重視成本管理對企業的影響遠不止于財務數字的優化,它直接關系到企業的生存能力、競爭壁壘、戰略空間和組織健康。本文將從多個維度系統闡述企業重視成本管理的實際作用,并結合企業管理實踐給出思考框架。
一、成本管理是企業生存的底線保障
企業的存在以盈利為前提,而利潤的基本公式是“收入-成本”。在收入增長面臨不確定性的市場環境中,成本管理直接決定了企業能否活下來。對于初創企業或處于行業下行期的企業而言,成本失控往往是最直接的死因。重視成本管理,意味著企業能夠清楚地知道每一筆錢的去向,能夠識別出哪些支出是創造價值的,哪些是純粹消耗,從而避免現金流斷裂。
更關鍵的是,成本管理不是危機時的應急手段,而應成為日常經營的基線能力。當企業習慣于追蹤成本結構、分析成本動因、優化成本配置時,它在面對市場波動時就擁有更大的緩沖空間和反應速度。
二、成本優勢是構建競爭力的關鍵支柱
邁克爾·波特的經典競爭戰略理論中,成本領先是一個基礎性戰略選擇。重視成本管理的企業,往往能在同等質量下提供更低價格,或者在同等價格下獲得更高利潤。這種優勢可以轉化為多重競爭壁壘:
- 價格彈性空間:成本領先者可以在價格戰中堅持更久,也可以主動降價搶占市場份額。
- 客戶價值讓渡:通過降本增效釋放的資源,可以投入到產品改進、服務提升或客戶返利中。
- 抗風險能力:在原材料漲價、匯率波動或需求萎縮時,成本控制力強的企業更能保持盈利。
但這并不意味著成本管理就是一味壓低成本。真正的競爭力來自“成本效益比”的優化,而非絕對低成本。以犧牲品質、創新或員工積極性為代價的降本,往往會削弱企業的長期競爭力。
三、成本管理為戰略投入釋放資源
企業要做大做強,必須持續投入研發、市場、人才和數字化建設。這些投入需要資金,而資金主要來源于經營積累或外部融資。重視成本管理,能夠從內部“創造”出可支配資源,減少對外部融資的依賴,也讓戰略投入更加從容。
例如,一家制造企業通過優化供應鏈和庫存管理,每年節省數百萬元資金占用,這筆錢就可以投入到自動化設備或新產品開發中。這種“節流—再投資—增收”的正循環,正是許多卓越企業的成長路徑。
四、成本管理提升組織決策質量
成本信息的準確性和顆粒度,直接影響管理決策的質量。如果企業不清楚每個產品、每條渠道、每個客戶的真實成本,就可能做出錯誤決策:
- 誤以為高毛利產品實際盈利,卻忽略了售后和物流成本;
- 對低毛利客戶持續投入,最終拖累整體利潤;
- 在預算分配中讓低效部門持續獲得資源,而高效部門反而受限。
重視成本管理,意味著建立成本核算體系和成本分析機制,讓管理層能夠基于數據判斷“哪些該做、哪些該停、哪些該加碼”。這不僅是財務部門的事,更是全體管理者的責任。
五、成本文化塑造企業的持續改善能力
成本管理最終要落到組織文化和日常行為上。當企業上下都具備成本意識,員工會主動關注浪費、效率、流程優化,而不是被動等待指令。這種文化帶來的是持續改善的機制:
- 一線員工提出工藝改進,降低廢品率;
- 采購部門通過集中采購和供應商協同降低采購成本;
- 管理部門壓縮無效會議和冗余流程,提升人效;
- 研發部門在設計階段就考慮可制造性和全生命周期成本。
這種全員參與的成本改善,比財務部門單獨控制要有效得多。它也讓企業在長期積累中形成難以復制的組織能力。
六、重視成本管理不等于過度節約
需要特別強調的是,重視成本管理與“摳門”有本質區別。過度節約可能導致:
- 關鍵人才流失;
- 產品質量下降;
- 客戶體驗受損;
- 創新投入不足。
優秀的成本管理追求的是“消除浪費”而非“取消價值”。它識別的是不增值的活動、冗余的流程、低效的資產和錯誤的投入方向。企業應當區分“好成本”和“壞成本”:好成本能帶來收入增長或能力提升,壞成本只消耗資源而不產生價值。
七、成本管理是企業管理的基本功
企業重視成本管理,不僅能保住利潤和現金流,還能構建競爭優勢、釋放戰略資源、提升決策質量、塑造改善文化。它是企業從粗放增長走向精益運營的必經之路,也是管理者從經驗驅動走向數據驅動的標志。
在企業管理實踐中,成本管理不應被視為某個部門的專項工作,而應成為貫穿戰略、運營和文化的系統工程。那些真正重視成本管理的企業,往往不是最“省錢”的企業,而是最知道錢該花在哪里、不該花在哪里的企業。這種清醒和自律,正是企業長期主義的最好注腳。